추정분담금은 재개발·재건축 조합원이 새 아파트를 받기 위해 추가로 내야 할 것으로 예상되는 금액으로, 조합원 분양가 − 권리가액(권리가액 = 종전자산평가액 × 비례율)으로 계산합니다. 이 글에서는 계산 공식, 비례율의 의미, 분담금이 바뀌는 이유를 정리합니다.
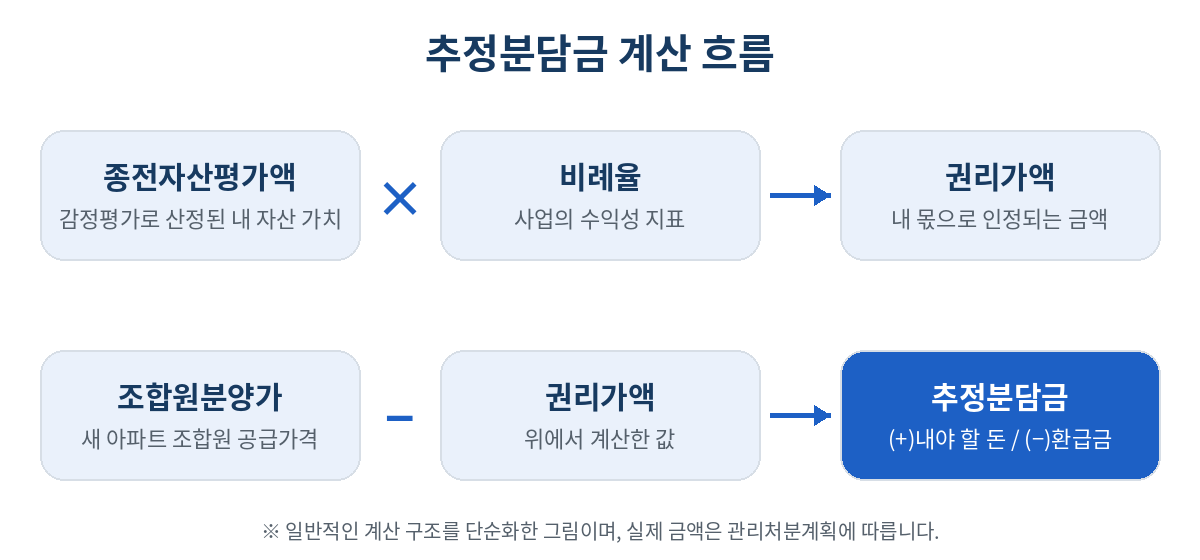
1. 추정분담금 계산 공식
- 권리가액 = 종전자산평가액 × 비례율
- 추정분담금 = 조합원 분양가 − 권리가액
- 결과가 음수(−)이면 환급금
2. 계산 예시 (가상의 예시)
아래는 계산 원리를 보여 주기 위한 가상의 예시이며, 특정 구역·단지의 실제 금액이 아닙니다.
| 구분 | 시나리오 A (비례율 105%) | 시나리오 B (비례율 95%) |
|---|---|---|
| 종전자산평가액 | 3억 원 | 3억 원 |
| 비례율 | 105% | 95% |
| 권리가액 (= 종전자산평가액 × 비례율) | 3억 1,500만 원 | 2억 8,500만 원 |
| 조합원 분양가 | 5억 원 | 5억 원 |
| 추정분담금 (= 조합원 분양가 − 권리가액) | 1억 8,500만 원 | 2억 1,500만 원 |
반대로 권리가액이 조합원 분양가보다 크면(예: 권리가액 5억 5,000만 원, 조합원 분양가 5억 원) 차액 5,000만 원은 환급금이 됩니다. 이 역시 가상의 예시입니다.
3. 비례율 이해하기
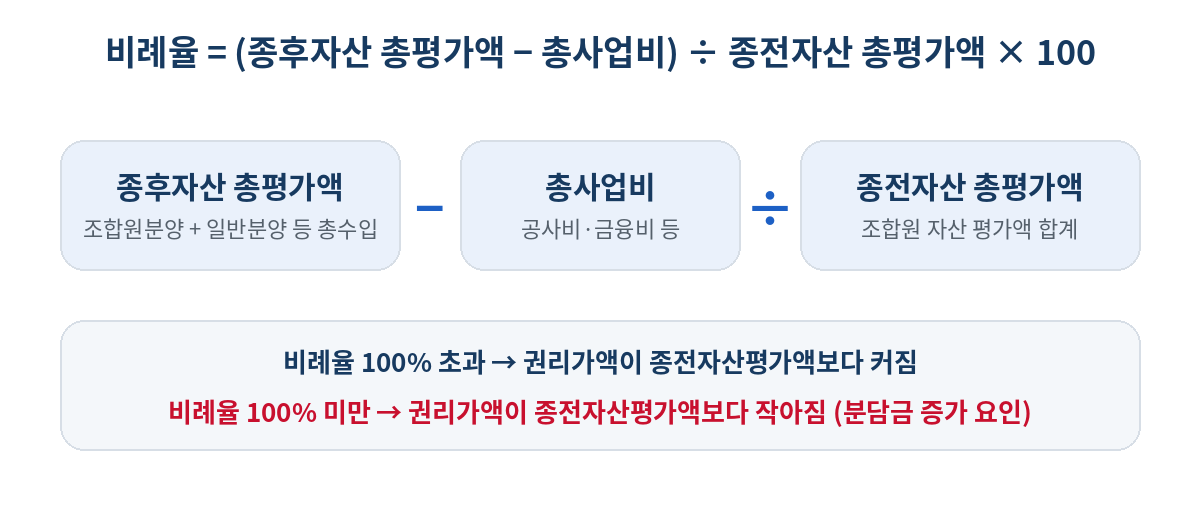
비례율은 (종후자산 총평가액 − 총사업비) ÷ 종전자산 총평가액 × 100입니다. 총사업비가 늘거나 분양 수입이 줄면 비례율이 낮아지고, 조합원 전체의 권리가액이 함께 줄어 분담금이 늘어납니다.
4. 분담금은 언제 정해지나
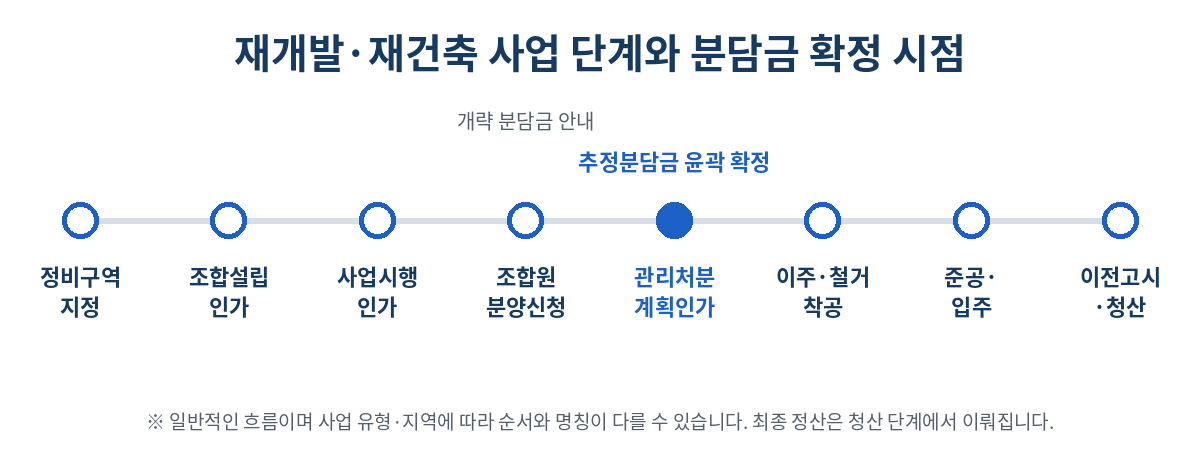
분양신청 단계에서 개략적인 분담금 추산액이 안내되고, 관리처분계획인가로 윤곽이 정해지며, 최종 금액은 사업 완료 후 청산 단계에서 확정됩니다.
5. 추가분담금이 바뀌는 요인
- 공사비 인상 — 자재비·인건비 상승이나 설계 변경으로 총사업비가 늘면 비례율이 낮아집니다.
- 일반분양가·분양 성과 — 일반분양 수입이 예상보다 적으면 종후자산 총평가액이 줄어 비례율이 낮아집니다.
- 사업 기간 지연 — 소송·인허가 지연 등으로 기간이 길어지면 금융비용(이자)과 관리비가 늘어납니다.
- 감정평가 결과 — 내 종전자산평가액이 예상보다 낮게 나오면 권리가액이 줄어듭니다.
- 조합원 분양가 조정 — 관리처분계획 변경 과정에서 조합원 분양가가 바뀔 수 있습니다.
- 세금·부담금 — 재건축초과이익 부담금, 취득세 등은 분담금과 별도로 발생할 수 있습니다.
6. 직접 계산해 보기
추정분담금 계산기에 종전자산평가액·비례율·조합원 분양가를 입력하면 바로 결과를 볼 수 있습니다. 용어 정리와 자주 묻는 질문은 홈의 분담금 가이드를 참고하세요.
재건축초과이익 부담금·리모델링 분담금·양도세는 재초환·리모델링·양도세 계산기 모음에서, 주소 기반 계산은 지도에서 추정분담금 계산하기에서 해볼 수 있습니다.
최종 업데이트:
안내: 이 사이트의 계산 결과와 설명은 이해를 돕기 위한 추정치·일반 정보입니다. 실제 분담금은 조합이 수립하고 인가받은 관리처분계획과 감정평가 결과, 이후의 사업비 변동·청산 결과에 따라 정해지므로 반드시 소속 조합 또는 관할 지자체 자료로 확인하시기 바랍니다. 세금·부담금은 법령 개정에 따라 달라질 수 있어 세무·법률 전문가 상담을 권합니다.